Domain autovollkaskoversicherungen.de kaufen?
Wir ziehen mit dem Projekt
autovollkaskoversicherungen.de um.
Sind Sie am Kauf der Domain
autovollkaskoversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autovollkaskoversicherungen.de kaufen?
Was sind die gängigen Einsatzgebiete für Sprossenleitern?
Sprossenleitern werden hauptsächlich in Bereichen eingesetzt, in denen eine flexible und mobile Aufstiegsmöglichkeit benötigt wird, wie z.B. in Lagerhallen, Baustellen oder im Handwerk. Sie sind auch beliebt bei Heimwerkern und Hobbygärtnern für Arbeiten in und um das Haus. Zudem werden Sprossenleitern oft in Notfallsituationen oder bei Rettungsaktionen verwendet. **
Was sind die gebräuchlichsten Anwendungen für Sprossenleitern?
Die gebräuchlichsten Anwendungen für Sprossenleitern sind das Erreichen von höher gelegenen Regalen oder Schränken in Haushalten oder Lagerhallen, das Arbeiten an Decken oder Wänden bei Renovierungs- oder Bauarbeiten und das Ein- und Aussteigen aus LKWs oder anderen Fahrzeugen. Sprossenleitern werden auch häufig in Notfällen wie Feuern oder Naturkatastrophen verwendet, um Menschen zu evakuieren oder zu retten. **
Ähnliche Suchbegriffe für Sprossenleitern
Top-Angebote
Produkte zum Begriff Sprossenleitern:

-
Wie sollten Sprossenleitern sicher aufgestellt werden, um Unfälle zu vermeiden?
Sprossenleitern sollten auf einer stabilen und ebenen Oberfläche aufgestellt werden. Die Leiter sollte immer vollständig ausgefahren und verriegelt sein, bevor sie bestiegen wird. Es ist wichtig, die maximale Tragfähigkeit der Leiter zu beachten und sie nicht überlasten. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **


Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Sprossenleitern:
-
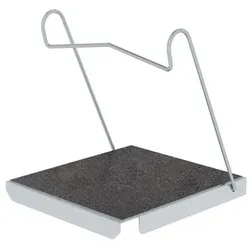
Einhängetritt R13 für SprossenleiternPassend für Sprossenleitern (empfohlene lichte Breite 320 mm) Aus Aluminium gefertigt Für einen bequemen und ermüdungsfreien Stand zum Arbeiten gemäß TRBS 2121 Teil 2 Arbeitssicherheit in der höchsten Rutschhemmungsklasse R13 dank Plattformbelag mit Korundeinstreuung Maximale Belastung: 150 kg Nicht passend für Sprossen-Holzleitern Informationen zu Nachhaltigkeitskriterien Unternehmenszertifizierung: ISO 9001 Unternehmenszertifizierung: ISO 14001 Unternehmenszertifizierung: EN 1090 Unternehmenszertifizierung: EcoVadis RoHS REACH Die MUNK Group arbeitet mit einem Code of Conduct Das Lieferkettengesetz findet aufgrund unserer Größe keine Anwendung Die verwendeten Materialien sind der technischen Spezifikation aufgeführt Ressourcenschonende Herstellung: eigene Photovoltaik-Anlagen Energieeffizienter Verbrauch bei der Herstellung: LED-Beleuchtung Reparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in Germany Recyclingfähigkeit: Unsere Produkte bestehen zum größten Teil aus Aluminium, Stahl oder Holz und können direkt dem Recyclingprozess zugeführt werden. Sozialverträgliche Arbeitsbedingungen in der Produktion: faire Löhne, Gleichberechtigung zwischen den Geschlechtern Sparsame und recyclingfähige Verpackung: Kein Einsatz von Styropor, überwiegend Nutzung von Holz und Pappe, geringe Anteile von Kunststoff Keine gesundheitliche Belastung der Anwenderinnen und Anwender Leiterverwendung (DIN EN 131): Professionell Montage notwendig: Fertig montiert Stufen-/Sprossentiefe: 299 mm Stufenbreite: 265 mm42,28 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
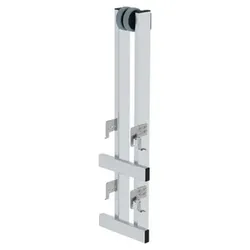
Aufsteckteil "Glasreiniger" für SprossenleiternMit Laufrollen und Anlegegummi Passend für Anlege-, Schiebe- und Seilzugleitern mit Sprossen zur Verwendung als Glasreinigerleiter Sicherung durch Steckhackenbefestigung mit Arretierung Informationen zu Nachhaltigkeitskriterien Unternehmenszertifizierung: ISO 9001 Unternehmenszertifizierung: ISO 14001 Unternehmenszertifizierung: EN 1090 Unternehmenszertifizierung: EcoVadis RoHS REACH Die MUNK Group arbeitet mit einem Code of Conduct Das Lieferkettengesetz findet aufgrund unserer Größe keine Anwendung Die verwendeten Materialien sind der technischen Spezifikation aufgeführt Ressourcenschonende Herstellung: eigene Photovoltaik-Anlagen Energieeffizienter Verbrauch bei der Herstellung: LED-Beleuchtung Reparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in Germany Recyclingfähigkeit: Unsere Produkte bestehen zum größten Teil aus Aluminium, Stahl oder Holz und können direkt dem Recyclingprozess zugeführt werden. Sozialverträgliche Arbeitsbedingungen in der Produktion: faire Löhne, Gleichberechtigung zwischen den Geschlechtern Sparsame und recyclingfähige Verpackung: Kein Einsatz von Styropor, überwiegend Nutzung von Holz und Pappe, geringe Anteile von Kunststoff Keine gesundheitliche Belastung der Anwenderinnen und Anwender Holmbreite: 25 mm Holmhöhe: 73 mm Leiterverwendung (DIN EN 131): Professionell159,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Einsatzgebiete für Sprossenleitern?
Sprossenleitern werden hauptsächlich in Bereichen eingesetzt, in denen eine flexible und mobile Aufstiegsmöglichkeit benötigt wird, wie z.B. in Lagerhallen, Baustellen oder im Handwerk. Sie sind auch beliebt bei Heimwerkern und Hobbygärtnern für Arbeiten in und um das Haus. Zudem werden Sprossenleitern oft in Notfallsituationen oder bei Rettungsaktionen verwendet. **
-
Was sind die gebräuchlichsten Anwendungen für Sprossenleitern?
Die gebräuchlichsten Anwendungen für Sprossenleitern sind das Erreichen von höher gelegenen Regalen oder Schränken in Haushalten oder Lagerhallen, das Arbeiten an Decken oder Wänden bei Renovierungs- oder Bauarbeiten und das Ein- und Aussteigen aus LKWs oder anderen Fahrzeugen. Sprossenleitern werden auch häufig in Notfällen wie Feuern oder Naturkatastrophen verwendet, um Menschen zu evakuieren oder zu retten. **
-
Wie sollten Sprossenleitern sicher aufgestellt werden, um Unfälle zu vermeiden?
Sprossenleitern sollten auf einer stabilen und ebenen Oberfläche aufgestellt werden. Die Leiter sollte immer vollständig ausgefahren und verriegelt sein, bevor sie bestiegen wird. Es ist wichtig, die maximale Tragfähigkeit der Leiter zu beachten und sie nicht überlasten. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Ähnliche Suchbegriffe für Sprossenleitern
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.