Domain autovollkaskoversicherungen.de kaufen?
Wir ziehen mit dem Projekt
autovollkaskoversicherungen.de um.
Sind Sie am Kauf der Domain
autovollkaskoversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autovollkaskoversicherungen.de kaufen?
Was ist ein Rutscher?
Was ist ein Rutscher? Ein Rutscher ist eine Art von Spielzeug, das oft in Kindergärten oder Spielplätzen zu finden ist. Es besteht in der Regel aus einer glatten, abgerundeten Oberfläche, auf der Kinder sitzen und dann rutschen können. Der Rutscher wird oft auch als Rutschbahn bezeichnet und dient dazu, Kindern Spaß zu bereiten und ihre motorischen Fähigkeiten zu fördern. Es gibt verschiedene Arten von Rutschern, darunter kleine Rutschautos oder -tiere, die auf einer schrägen Fläche gleiten. Insgesamt ist ein Rutscher ein beliebtes Spielgerät für Kinder, um sich zu bewegen und zu spielen. **
Was sind verrückte Rutscher?
Verrückte Rutscher sind eine Art von Wasserrutschen, die speziell für Adrenalinjunkies und Thrill-Suchende entwickelt wurden. Sie zeichnen sich durch steile Abfahrten, schnelle Geschwindigkeiten und ungewöhnliche Formen aus, die den Fahrern ein aufregendes und manchmal auch beängstigendes Erlebnis bieten. Diese Rutschen sind oft mit Loopings, Steilkurven oder anderen spektakulären Elementen ausgestattet, um den Nervenkitzel zu maximieren. **
Ähnliche Suchbegriffe für Rutscher
Top-Angebote
Produkte zum Begriff Rutscher:
-
Wie kann der Rahmen einer KTM Duke 125 durch einen Rutscher bei 30 km/h verzogen werden?
Der Rahmen einer KTM Duke 125 kann durch einen Rutscher bei 30 km/h verzogen werden, wenn das Motorrad auf eine unebene Oberfläche oder ein Hindernis trifft. Der Aufprall kann ausreichen, um den Rahmen zu verformen und ihn aus seiner ursprünglichen Ausrichtung zu bringen. Es ist wichtig, das Motorrad nach einem solchen Vorfall gründlich zu überprüfen und gegebenenfalls den Rahmen richten zu lassen, um die Sicherheit und Fahreigenschaften wiederherzustellen. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **


Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
Top-Angebote
Produkte zum Begriff Rutscher:
-
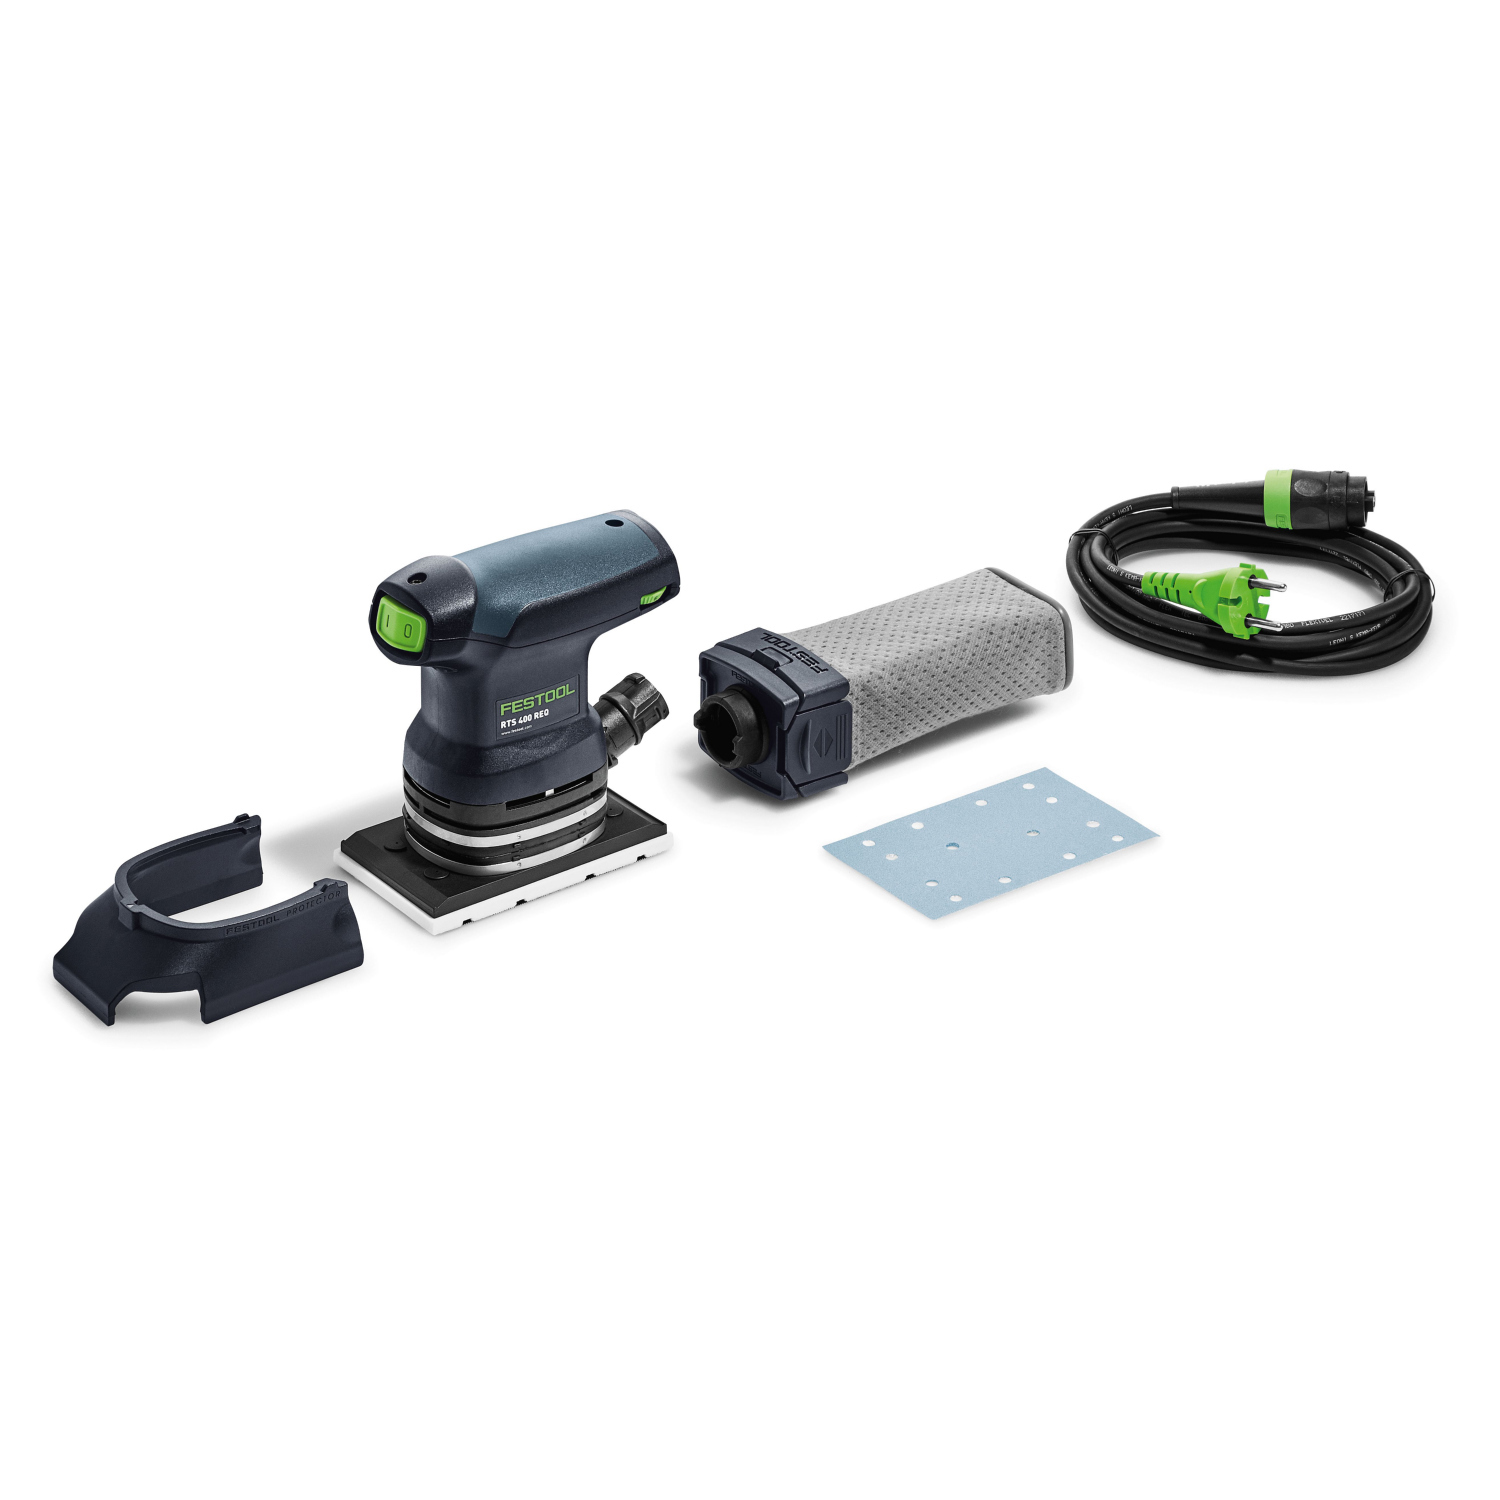
Festool RUTSCHER RTS 400 REQ RUTSCHER für den Feinschliff 201224Festool RUTSCHER RTS 400 REQ, 201224 Ideal für ausdauernd ermüdungsfreies Schleifen über Kopf. Stellvertretend dafür stehen die kompakte Bauform, ein Gewicht von nur 1,2 kg und die neu entwickelte MMC Regelelektronik, die mit konstant kraftvoller Drehzahl eine bis zu 25 % höhere Abtragleistung garantiert. Vielleicht nicht spektakulär, dafür aber überzeugend - die vielen durchdachten Details: z. B. der integrierte Longlife-Staubfangbeutel für staubfreies Arbeiten, die angenehm anmutenden Softgrip Einlagen im Griffbereich bis hin zum PROTECTOR Kantenschutz für weniger Nacharbeit. Highlight Unvergleichlich schneller Abtrag durch die stufenlos regulierbare MMC-Elektronik Dank geringem Gewicht , ergonomischer Form und SoftGrip. Für ermüdungsarmes Arbeiten garantiert, auch über Kopf Werkzeugloser Wechsel von Schleifmittel und -schuhe, die optimal auf die Maschine sowie das System abgestimmt sind Stärken des Produktes Ermüdungsarm arbeiten: dank kompakter Bauform, nur 1,2 kg Gewicht und perfekt ausbalancierter Gewichtsverteilung Bis 25 % mehr Abtrag: die MMC Regelelektronik überträgt die Leistung von 250 Watt direkt auf die Arbeitsfläche Gesund und weniger Nacharbeit: In Kombination mit Absaugmobil oder Longlife-Staubfangbeutel und aufsteckbarem PROTECTOR für schonendes Schleifen entlang von Fensterflächen, Rahmen und Füllungen Für dauerhaften Einsatz: entleerbarer, wiederverwendbarer Longlife-Staubfangbeutel aus extra langlebigem Polyester-Vlies Sicheres Absaugen mit neuem CLEANTEC Verbindungssystem: der integrierte Bajonettverschluss verbindet die Anschlussmuffe des Saugschlauches sicher und schnell mit dem Absaugstutzen des Elektrowerkzeuges. Und ist ebenso schnell lösbar. Über den Zeitpunkt bestimmen Sie und nicht der Zufall Anwendungsschwerpunkte Ideal bei senkrechten Flächen oder Arbeiten über Kopf Einhandschleifen für kleine und schmale Flächen Abschleifen von Farben und Lacken an Fensterrahmen Schleifen von Naturholzflächen und Furnieren vor dem Lackieren insbesondere Möbel Randnahes Schleifen verschiedener Materialien Technische Daten: Leistungsaufnahme 250 W Leerlaufdrehzahl 6000 - 12000 min?¹ Arbeitshübe 12000 - 24000 min?¹ Schleifhub 2.00 mm Auswechselbarer Schleifschuh 80.00 x 130.00 mm Anschluss Staubabsaugung Ø 27 mm Kabellänge 4.00 m Produktgewicht ohne Zubehör 1.20 kg Transportgewicht inkl. Zubehör 2.1 kg Antriebsart Netz Höhe: 14.50 cm Breite: 7.50 cm Tiefe: 15.10 cm Lieferumfang StickFix Schleifschuh 80 x 130 mm (489252) Protector (201691) Staubfangbeutel (201693) plug it-Netzkabel (4 m) (203914)355,46 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Rutscher?
Was ist ein Rutscher? Ein Rutscher ist eine Art von Spielzeug, das oft in Kindergärten oder Spielplätzen zu finden ist. Es besteht in der Regel aus einer glatten, abgerundeten Oberfläche, auf der Kinder sitzen und dann rutschen können. Der Rutscher wird oft auch als Rutschbahn bezeichnet und dient dazu, Kindern Spaß zu bereiten und ihre motorischen Fähigkeiten zu fördern. Es gibt verschiedene Arten von Rutschern, darunter kleine Rutschautos oder -tiere, die auf einer schrägen Fläche gleiten. Insgesamt ist ein Rutscher ein beliebtes Spielgerät für Kinder, um sich zu bewegen und zu spielen. **
-
Was sind verrückte Rutscher?
Verrückte Rutscher sind eine Art von Wasserrutschen, die speziell für Adrenalinjunkies und Thrill-Suchende entwickelt wurden. Sie zeichnen sich durch steile Abfahrten, schnelle Geschwindigkeiten und ungewöhnliche Formen aus, die den Fahrern ein aufregendes und manchmal auch beängstigendes Erlebnis bieten. Diese Rutschen sind oft mit Loopings, Steilkurven oder anderen spektakulären Elementen ausgestattet, um den Nervenkitzel zu maximieren. **
-
Wie kann der Rahmen einer KTM Duke 125 durch einen Rutscher bei 30 km/h verzogen werden?
Der Rahmen einer KTM Duke 125 kann durch einen Rutscher bei 30 km/h verzogen werden, wenn das Motorrad auf eine unebene Oberfläche oder ein Hindernis trifft. Der Aufprall kann ausreichen, um den Rahmen zu verformen und ihn aus seiner ursprünglichen Ausrichtung zu bringen. Es ist wichtig, das Motorrad nach einem solchen Vorfall gründlich zu überprüfen und gegebenenfalls den Rahmen richten zu lassen, um die Sicherheit und Fahreigenschaften wiederherzustellen. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Ähnliche Suchbegriffe für Rutscher
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.