Domain autovollkaskoversicherungen.de kaufen?
Wir ziehen mit dem Projekt
autovollkaskoversicherungen.de um.
Sind Sie am Kauf der Domain
autovollkaskoversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autovollkaskoversicherungen.de kaufen?
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wie wird die Schadensregulierung in verschiedenen Versicherungsverträgen geregelt? Wer ist für die Schadensregulierung bei einem Unfall im Straßenverkehr verantwortlich?
Die Schadensregulierung in Versicherungsverträgen wird durch die jeweiligen Vertragsbedingungen festgelegt. Bei einem Unfall im Straßenverkehr ist in der Regel die Kfz-Haftpflichtversicherung des Unfallverursachers für die Schadensregulierung verantwortlich. Diese übernimmt die Kosten für Reparaturen und Schadensersatzansprüche der Geschädigten. **
Ähnliche Suchbegriffe für Straßenverkehr
Top-Angebote
Produkte zum Begriff Straßenverkehr:

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **

Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Straßenverkehr:
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wie wird die Schadensregulierung in verschiedenen Versicherungsverträgen geregelt? Wer ist für die Schadensregulierung bei einem Unfall im Straßenverkehr verantwortlich?
Die Schadensregulierung in Versicherungsverträgen wird durch die jeweiligen Vertragsbedingungen festgelegt. Bei einem Unfall im Straßenverkehr ist in der Regel die Kfz-Haftpflichtversicherung des Unfallverursachers für die Schadensregulierung verantwortlich. Diese übernimmt die Kosten für Reparaturen und Schadensersatzansprüche der Geschädigten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Straßenverkehr
-
Osram Niedervolt-Überdrucklampe Für 10-V-Systeme, Straßenverkehr 1227Niedervolt-Überdruck-Lampen 10 V, Straßenverkehr. Produktvorteile: Erheblich gesteigerte Lichtausbeute gegenüber Hochvolt-Signallampen, Deutliche Steigerung der Lampengüte durch Edelgasfüllung und höheren Gasdruck, Ermöglicht die Reduzierung des Energieverbrauchs von Signalanlagen, Hohe Stoß- und Vibrationsfestigkeit im Vergleich zu Hochvolt-Signallampen, Max. 2 % Frühausfälle bis 4.400 h (nur für Ausfälle aufgrund von Lampenfehlern), Retrofit für 230 V-Anlagen (Lampe und Reflektor austauschen und Transformator einbauen), Anwendungsgebiete: Straßenverkehrssignalanlagen, Technische Daten: Länge: 67 mm, Breite: 36 mm, Durchmesser: 36 mm, Nettogewicht: 18,10 g, Sockel: BA20s, Nennspannung: 10 V, Bemessungsleistung: 22 W, Energieverbrauch: 22 kWh/1000, Lichtstrom: 270 lm, Farbwiedergabe: 100 CRI, Lebensdauer: 11000 h, EAN: 40083219039907,69 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
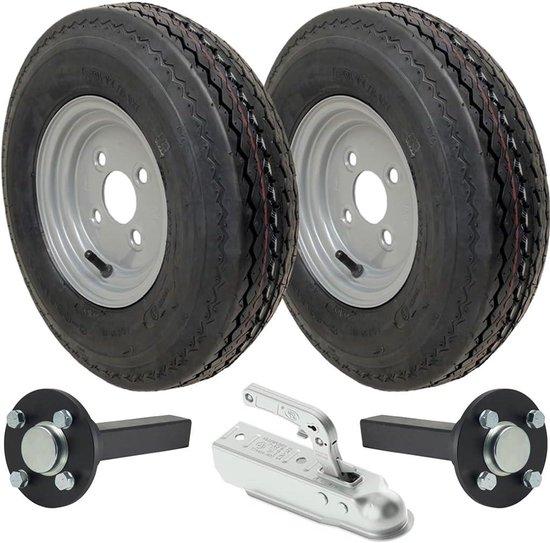
Anhänger-Radset - Zubehör für Anhänger - Transportorganisation - Für den Straßenverkehr zugelassen - 4.80/4.00-8 - SilberRüsten Sie Ihren Anhänger mit diesem kompletten und robusten Radsatz 4.80/4.00-8 auf, der speziell für hohe Geschwindigkeiten und den Einsatz auf öffentlichen Straßen entwickelt wurde. Dieses Set bietet eine umfassende Lösung für die Wartung oder den Austausch der Räder Ihres Anhängers. Das Set enthält zwei langlebige, 6-lagige Räder mit einer Nabe mit 100 mm Lochkreis, zwei stabile Stahlachsen mit den Maßen 35x35 mm und eine robuste Stahlkupplung. Die Räder sind mit abgedichteten Kugellagern ausgestattet, die wartungsfrei sind und für einen reibungslosen und schnellen Lauf sorgen. Ideal für verschiedene Anhängeranwendungen wie Gepäckanhänger, Bootsanhänger oder Maschinenransporter, bei denen Zuverlässigkeit und Leistung entscheidend sind. Mit einer beeindruckenden Tragfähigkeit von 690 kg und E-geprüften Reifen erfüllt dieses Set die strengsten europäischen Normen für Sicherheit und Geschwindigkeit. Die asymmetrischen Laufflächen sorgen für optimalen Grip unter allen Bedingungen. Mach531,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was bedeutet Selbstbeteiligung bei einer Versicherung?
Selbstbeteiligung bei einer Versicherung ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Sie dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse daran haben, Schadensfälle zu vermeiden. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Selbstbeteiligung kann bei verschiedenen Versicherungen wie z.B. der Kfz-Versicherung, der Krankenversicherung oder der Hausratversicherung vereinbart werden. Es ist wichtig, die Höhe der Selbstbeteiligung sorgfältig zu wählen, um einen guten Kompromiss zwischen Kosten und Risiko zu finden. **
-
Was ist Selbstbeteiligung bei einer Versicherung?
Was ist Selbstbeteiligung bei einer Versicherung? **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.